বিবিসির এক্সপ্লেইনার
ভারতের শেয়ারবাজারে রেকর্ড পতন, নেপথ্যে ৫ কারণ
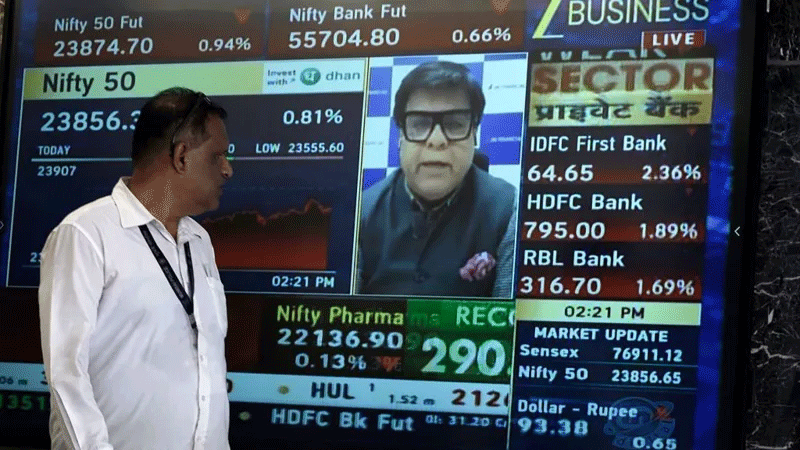
ছবি: গেটি ইমেজেস
অনলাইন ডেস্ক
প্রকাশ: ০৬ অক্টোবর ২০২৬ | ১২:৫৬ | আপডেট: ০৬ অক্টোবর ২০২৬ | ১২:৫৮
বৈশ্বিক জ্বালানি সংকট, ক্রমবর্ধমান সুদের হার, শুল্ক সংক্রান্ত অনিশ্চয়তা এবং প্রতিকূল আবহাওয়া সত্ত্বেও ভারতের অর্থনীতি ৭ শতাংশেরও বেশি ঈর্ষণীয় হারে বৃদ্ধি পাচ্ছে। তবে বিশ্বের দ্রুততম বর্ধনশীল এই প্রধান অর্থনীতির শেয়ারবাজার ২০২৬ সালে বিশ্বের সবচেয়ে খারাপ পারফর্ম করা প্রধান শেয়ারবাজারগুলোর একটিতে পরিণত হয়েছে।
রয়টার্সের প্রতিবেদন অনুযায়ী, টানা আট সপ্তাহ পতনের পর দেশের শীর্ষস্থানীয় কোম্পানিগুলোর প্রতিনিধিত্বকারী প্রধান সূচক সেনসেক্স ও নিফটি সোমবার থেকে কিছুটা ঊর্ধ্বমুখী হয়েছে। গত ২৫ বছরের মধ্যে দীর্ঘতম ধারাবাহিক পতন ছিল এটি।
যেসব সাধারণ ভারতীয় ক্ষুদ্র বিনিয়োগকারী (রিটেইল ইনভেস্টর) নিফটিতে অর্থ বিনিয়োগ করেছিলেন, চলতি বছর তাদের সম্পদ প্রায় ১৫ শতাংশ হ্রাস পেয়েছে। এর বিপরীতে, জানুয়ারি থেকে তারা যদি দক্ষিণ কোরিয়ার কোস্পি (Kospi) সূচকে বিনিয়োগ করতেন তবে ৬২ শতাংশ এবং গত দুই বছরে ১৭০ শতাংশ রিটার্ন পেতেন।
বিক্রি করা বা তুলে নেওয়া অর্থ বাদ দিলে গত এক দশকে বিদেশি বিনিয়োগকারীরা ভারতীয় বাজারে যে অর্থ বিনিয়োগ করেছিলেন, তা এখন শূন্যের কাছাকাছি নেমে এসেছে। বার্নস্টাইন রিসার্চের তথ্য অনুসারে, শুধু গত দুই বছরেই বিদেশি প্রাতিষ্ঠানিক বিনিয়োগকারীরা (এফআইআই) ভারতীয় বাজার থেকে চোখ কপালে তোলার মতো ৪০ বিলিয়ন ডলার তুলে নিয়েছেন।
মিউচুয়াল ফান্ডের মতো মাধ্যমগুলোতে প্রবাহিত দেশীয় প্রাতিষ্ঠানিক ও সাধারণ বিনিয়োগকারীদের বিপুল পরিমাণ অর্থই বাজারকে আরও বড় ধরনের ধসের হাত থেকে রক্ষা করতে সাহায্য করেছে। মিউচুয়াল ফান্ডে পরিচালিত অভ্যন্তরীণ সম্পদের পরিমাণ ২০১৬ সালের প্রায় ১২৫ বিলিয়ন ডলার থেকে বেড়ে এ বছর প্রায় ৯০০ বিলিয়ন ডলারে দাঁড়িয়েছে। একই সময়ে শেয়ার ও মিউচুয়াল ফান্ডে বিনিয়োগ করা ভারতীয়দের সংখ্যা তিন গুণেরও বেশি বেড়ে ১৫ কোটিতে পৌঁছেছে।
ভারতের উদীয়মান অর্থনীতি কেন তার শেয়ারবাজারকে টেনে তুলতে পারছে না, তার পেছনে মূলত পাঁচটি কারণ চিহ্নিত করেছেন বিশ্লেষকেরা।
১. মধ্যপ্রাচ্যের সংঘাত ও দীর্ঘায়িত জ্বালানি সংকট
হরমুজ প্রণালি দিয়ে জাহাজ চলাচলে বিঘ্ন ঘটার ঘটনা অষ্টম মাসে পা দেওয়ায় অপরিশোধিত তেলের দাম ব্যারেলপ্রতি ৯০ থেকে ১০০ ডলারের মধ্যে ওঠানামা করছে। পরিস্থিতি কবে স্বাভাবিক হবে, সে বিষয়েও স্পষ্ট কোনো ধারণা নেই।
ফ্র্যাঙ্কলিন টেম্পলটন অ্যাসেট ম্যানেজমেন্ট ইন্ডিয়ার ফান্ড ম্যানেজার হরি শ্যামসুন্দর বিবিসিকে বলেন, ‘এই একক নিয়ামকটি বাজারে বেশ নেতিবাচক প্রভাব ফেলে থাকে। বাজার ব্যারেলপ্রতি ৭০ থেকে ৯০ ডলারের অপরিশোধিত তেলের চাপ সামলে নিতে পারে। কিন্তু দাম যখন ১০০ ডলার ছাড়িয়ে যায়, তখন তা মূল্যস্ফীতি এবং কোম্পানির আয় ও মার্জিনের মতো সামষ্টিক অর্থনৈতিক সূচকগুলোতে তীব্র চাপ সৃষ্টি করে।’
ভারত তার প্রয়োজনীয় জ্বালানির ৯০ শতাংশেরও বেশি আমদানি করে। এর মধ্যে প্রায় অর্ধেক অপরিশোধিত তেল আমদানির পাশাপাশি তরলীকৃত পেট্রোলিয়াম গ্যাস (এলপিজি) ও তরলীকৃত প্রাকৃতিক গ্যাসের (এলএনজি) চালানের বড় একটি অংশ আসে এই হরমুজ প্রণালি দিয়ে। যদিও মস্কোর কাছ থেকে তেল কিনে দিল্লি জ্বালানি উৎস বহুমুখী করেছে, তবুও রাশিয়ার সঙ্গে বাণিজ্য করা দেশগুলোর ওপর মার্কিন প্রেসিডেন্ট ডোনাল্ড ট্রাম্পের সম্প্রতি ১০০ শতাংশ পর্যন্ত শুল্ক আরোপের হুমকি বিষয়টিকে আরও জটিল করে তুলেছে।
২. ক্রমবর্ধমান বৈশ্বিক সুদের হার
তেলের দাম বাড়ার সঙ্গে সঙ্গে মূল্যস্ফীতি বাড়ছে এবং এর ফলস্বরূপ বিশ্বব্যাপী সুদের হারও ঊর্ধ্বমুখী। মার্কিন সরকারি বন্ডের কার্যকর ইল্ড (মুনাফার হার) ৫ শতাংশের ওপরে রয়েছে, যা প্রায় ২৫ বছরের মধ্যে সর্বোচ্চ স্তরের কাছাকাছি। এগুলোকে সাধারণত ঝুঁকিমুক্ত বিনিয়োগ হিসেবে বিবেচনা করা হয়। ফলে বিশ্ববাজারে সুদের হার বাড়লে বিদেশি পুঁজি ভারতীয় শেয়ারের মতো উদীয়মান বাজারের ঝুঁকিপূর্ণ সম্পদ ছেড়ে মার্কিন বন্ডের মতো নিরাপদ আশ্রয়ের দিকে ছোটে।
৩. রুপির ক্রমাগত দরপতন
বিদেশি বিনিয়োগকারীদের জন্য দুর্বল রুপির কারণে মুনাফা কমে যাওয়ার সমস্যাটি আরও প্রকট হয়েছে। মুদ্রা সমন্বয়কৃত ডলারের হিসাবে ভারতীয় মুদ্রার পতনের কারণে তাদের বড় অঙ্কের ক্ষতির মুখে পড়তে হয়েছে। গত এক দশকে নিফটি বার্ষিক গড়ে মাত্র ৬ শতাংশ ডলার রিটার্ন দিয়েছে—যা অন্যান্য প্রতিযোগী বাজারের তুলনায় একেবারেই আকর্ষণীয় নয়।
৪. প্রতিযোগী বাজারের তুলনায় শেয়ারের উচ্চ মূল্যায়ন
শেয়ারের অতিমূল্যায়ন (ভ্যালুয়েশন) আরেকটি বড় উদ্বেগের কারণ হয়ে দাঁড়িয়েছে। গত দুই বছরের দরপতন উদীয়মান বাজারের অন্যান্য দেশের তুলনায় ভারতীয় শেয়ারের অতিরিক্ত প্রিমিয়াম কিছুটা কমিয়েছে।
হরি শ্যামসুন্দর বলেন, গত দশ বছরের গড়ের তুলনায় শেয়ারের দর এখন কিছুটা সস্তা। তিনি যোগ করেন, অন্যান্য উদীয়মান অর্থনীতির তুলনায় ভারতীয় শেয়ারের যে বাড়তি প্রিমিয়াম ছিল, তা গত কয়েক বছরে উল্লেখযোগ্যভাবে সংকুচিত হয়েছে।
তা সত্ত্বেও কোম্পানির আয়ের তুলনায় শেয়ারের দর এখনো বেশ চড়া। বিশেষ করে দক্ষিণ কোরিয়া ও তাইওয়ানের কোম্পানিগুলো কৃত্রিম বুদ্ধিমত্তার (এআই) ব্যাপক বিকাশ থেকে লাভবান হওয়ায় তাদের মুনাফা বহুগুণ বৃদ্ধি পেয়েছে, যার বিপরীতে ভারতীয় কোম্পানিগুলো পিছিয়ে রয়েছে।
৫. এআই প্রযুক্তির ঘাটতি
ভারতে এআই বা সার্বিকভাবে ‘নতুন অর্থনীতি’ (নিউ ইকোনমি) দেশটির প্রবৃদ্ধির গল্পের একটি বড় অনুপস্থিত অংশ। বার্নস্টাইন রিসার্চ এক নোটে বলেছে, ‘ভারতের অনেক বড় বড় কোম্পানি অর্থনীতির এক অতীত যুগের প্রতিনিধিত্ব করে। বেশিরভাগ কোম্পানি ভবিষ্যতে বিনিয়োগ না করে নিজেদের অতীত অবস্থানকেই আঁকড়ে ধরে আছে। তারা আশা করছে, সরকারি নীতি তাদেরকে বৈশ্বিক প্রতিযোগিতা থেকে সুরক্ষা দিয়ে যাবে।’
অন্যদিকে, নতুন ভারতীয় স্টার্টআপ বা ছোট কোম্পানিগুলো এখনো এমন কোনো পর্যায়ে পৌঁছাতে পারেনি যা বৈশ্বিক প্রাতিষ্ঠানিক তহবিলকে আকৃষ্ট করতে পারে। ভারতীয় কোম্পানিগুলো ডেটা সেন্টার এবং চিপ তৈরিতে কিছু বিনিয়োগ করলেও দেশটি ওপেনএআই, অ্যানথ্রপিক কিংবা চীনের ডিপসিকের মতো কোনো বৈশ্বিক জায়ান্ট তৈরি করতে পারেনি।
বার্নস্টাইনের মতে, উদীয়মান এসব খাতে ভারত যদি বিশ্বমানের প্রতিযোগিতামূলক শিল্প গড়ে তুলতে পারে, তবেই কেবল বিদেশি বিনিয়োগকারীদের আস্থা ও আগ্রহ টেকসইভাবে ভারতে ফিরে আসবে।
সামনে কী অপেক্ষা করছে?
সামনের দিনগুলোতে ভারতীয় বাজার কেমন আচরণ করবে তা অনেকগুলো তাৎক্ষণিক নিয়ামকের ওপর নির্ভর করছে। ব্রোকারেজ প্রতিষ্ঠান কেয়ারএজ (CareEdge)-এর মতে, ভূরাজনৈতিক উত্তেজনা প্রশমন এবং তুলনামূলক আকর্ষণীয় মূল্যায়ন বিদেশি বিনিয়োগ প্রবাহ পুনরুজ্জীবিত করতে সহায়তা করতে পারে। তবে বাণিজ্য উত্তেজনা এবং জ্বালানির উচ্চ মূল্য করপোরেট মুনাফার ক্ষেত্রে বড় চ্যালেঞ্জ হয়ে থাকবে।
করপোরেট মার্জিন কতটা সংকুচিত হয়েছে, তা চলতি সপ্তাহ থেকে কোম্পানিগুলোর ত্রৈমাসিক আয়ের প্রতিবেদন প্রকাশ শুরু হলে আরও স্পষ্ট হবে। আপাতত বিদেশি বিনিয়োগকারীরা মুখ ফিরিয়ে নিলেও ভারতীয় সাধারণ বিনিয়োগকারীরা উদ্বিগ্ন হয়েও মিউচুয়াল ফান্ডে তাদের নিয়মিত এসআইপি বা মাসিক বিনিয়োগ অব্যাহত রেখেছেন। তবে ভবিষ্যতে বাজার আরও বড় পতনের মুখে পড়লে সাধারণ বিনিয়োগকারীদের এই সহনশীলতা কত দিন টিকে থাকে, সেটাই এখন দেখার বিষয়।
লেখক: নিখিল ইনামদার; জ্যেষ্ঠ সম্পাদক, বিবিসি নিউজ।
- বিষয় :
- ভারত
- শেয়ারবাজার