আনুষ্ঠানিক আর্থিক সেবার আওতায় বেশিরভাগ মানুষ
আনোয়ার ইব্রাহীম
প্রকাশ: ১৪ নভেম্বর ২০২৬ | ০৮:০৮
| প্রিন্ট সংস্করণ
দেশের আর্থিক খাতে, বিশেষত আর্থিক অন্তর্ভুক্তিতে বিগত এক দশকে বড় ধরনের রূপান্তর ঘটেছে। প্রথাগত ব্যাংকিং অবকাঠামোর সীমাবদ্ধতা কাটিয়ে ডিজিটাল প্রযুক্তি, মোবাইল ফিন্যান্সিয়াল সার্ভিস (এমএফএস), এজেন্ট ব্যাংকিং এবং ক্ষুদ্রঋণ প্রতিষ্ঠানের (এমএফআই) মেলবন্ধনে দেশের বিশাল জনগোষ্ঠী এখন আনুষ্ঠানিক আর্থিক সেবার আওতায় এসেছে।
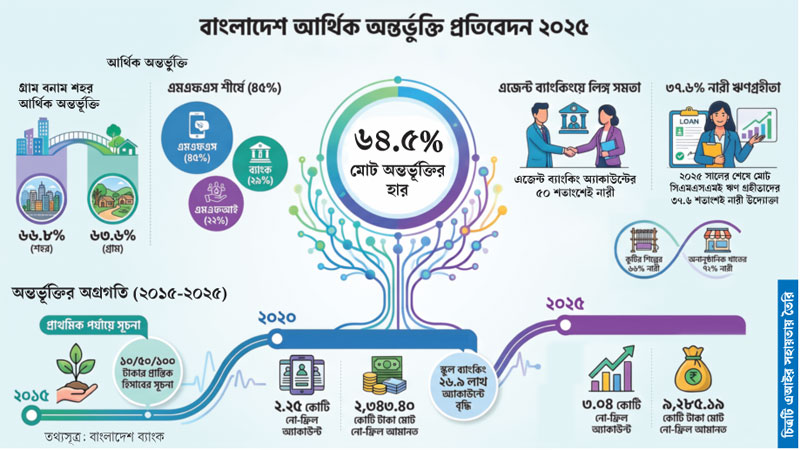
সম্প্রতি প্রকাশিত বাংলাদেশ ব্যাংকের ‘ফাইন্যান্সিয়াল ইনক্লুশন রিপোর্ট ২০২৫’ অনুযায়ী দেশের ১৫ বছর বা তার বেশি বয়সী জনগোষ্ঠীর সাড়ে ৬৪ শতাংশ মানুষ এখন স্বীকৃত আর্থিক কাঠামোর মধ্যে এসেছে। জাতীয় আর্থিক অন্তর্ভুক্তি জরিপে এ চিত্র উঠে এসেছে। জাতীয় আর্থিক অন্তর্ভুক্তি কৌশলপত্রের (২০২১-২০২৬) বাস্তবায়নকাল যখন শেষ প্রান্তে দাঁড়িয়ে, তখন ২০১৫ ও ২০২০ সালের উপাত্তের সঙ্গে ২০২৫ সালের পরিস্থিতির তুলনা করলে উন্মোচিত হয় এক গতিশীল চিত্র।
২০১৫ সালের মার্চে দেশে কেবল ১০ টাকার নো-ফ্রিল বা প্রান্তিক হিসাবনির্ভর প্রাথমিক উদ্যোগ চালু ছিল, যার সিংহভাগই সরকারি অনুদান ও কৃষক ভাতা বিতরণকেন্দ্রিক। সেখান থেকে এক দশক পর ২০২৫ সালে এসে বাংলাদেশ কেবল ব্যাংক হিসাব খোলার সংখ্যায় সীমাবদ্ধ নেই, বরং একটি টেকসই ডিজিটাল অর্থনীতিতে রূপ নিচ্ছে। এ ক্ষেত্রে নতুন সংযোজন ‘কিউআর’ কোডে ডিজিটাল লেনদেনের উদ্যোগ।
জাতীয় কৌশল নির্ধারণের পটভূমি ও অগ্রগতি
দেশে জাতীয় আর্থিক অন্তর্ভুক্তি কৌশলপত্র প্রণয়নের মূল উদ্দেশ্য ছিল ব্যাংকিং ব্যবস্থার বাইরে থাকা বিশাল জনগোষ্ঠী, বিশেষ করে গ্রামীণ বাসিন্দা, ক্ষুদ্র উদ্যোক্তা ও নারীদের প্রাতিষ্ঠানিক অর্থনীতিতে যুক্ত করা। দারিদ্র্য বিমোচন, সামাজিক নিরাপত্তা বেষ্টনীর ভাতা সরাসরি সুবিধাভোগীর হাতে পৌঁছানো, প্রবৃদ্ধির সুফল সুষমভাবে বণ্টন এবং আনুষ্ঠানিক আমানত ও ঋণের সুযোগ সৃষ্টি করাই ছিল এ কৌশলের মূল লক্ষ্য।
পরিসংখ্যান থেকে দেখা যায়, রূপরেখার ৬৯টি লক্ষ্যমাত্রার মধ্যে ২০২৫ সালের ডিসেম্বরের মধ্যে ৫৩টি লক্ষ্য বা ৭৬ শতাংশ শতভাগ অর্জিত হয়েছে এবং বাকি ১৬টি লক্ষ্য অর্জনের কাজ দ্রুত এগিয়ে চলছে। তবে কেবল পরিসংখ্যান দিয়ে এই অগ্রগতির পূর্ণাঙ্গ ব্যাখ্যা সম্ভব নয়। বাস্তব ক্ষেত্রে এর সবচেয়ে বড় প্রভাব পড়েছে লেনদেনের গতিশীলতা অর্জন ও ব্যাংকিং জটিলতা দূরীকরণে। কাগুজে নথিপত্র ও জটিল শর্তের কারণে যে প্রান্তিক মানুষ একসময় ব্যাংকের দরজায় ভিড়তে ভয় পেতেন, আজ স্মার্টফোন এবং হাতের কাছের এজেন্ট আউটলেটের কল্যাণে তারা দৈনিক সঞ্চয় ও লেনদেনে স্বাচ্ছন্দ্য বোধ করছেন।
মূল চালিকাশক্তি এমএফএস ও ক্ষুদ্রঋণ
দেশে প্রাতিষ্ঠানিক আর্থিক অন্তর্ভুক্তির বিচারে ঐতিহ্যবাহী ব্যাংকিং খাতের চেয়ে ডিজিটাল ও এমএফআই খাতের ভূমিকা অনেক বেশি। জাতীয় জরিপ অনুসারে, আনুষ্ঠানিক অন্তর্ভুক্তির সাড়ে ৬৪ শতাংশের মধ্যে ব্যাংক অ্যাকাউন্টের মাধ্যমে যুক্ত মাত্র ২৯ শতাংশ। পক্ষান্তরে এমএফএস বা ডিজিটাল ওয়ালেটের মাধ্যমে অন্তর্ভুক্তির হার ৪৫ শতাংশ এবং ক্ষুদ্রঋণ প্রতিষ্ঠানের মাধ্যমে ২২ শতাংশ। এর বিপরীতে পুঁজিবাজার এবং বীমা খাতের অবদান এখনও ৫ শতাংশের নিচে।
এই পরিসংখ্যানের নেপথ্যের কারণ স্পষ্ট। প্রথাগত ব্যাংকগুলো প্রধানত বড় আমানত সংগ্রহ, শিল্পঋণ ও বৈদেশিক বাণিজ্য অর্থায়নে কেন্দ্রীভূত। কিন্তু সাধারণ মানুষের দৈনন্দিন ক্ষুদ্র সঞ্চয়, তাৎক্ষণিক টাকা পাঠানো, সামাজিক সুরক্ষার ভাতা গ্রহণ এবং কেনাকাটায় ভরসার কেন্দ্র এমএফএস। দেশের দূরবর্তী প্রান্তে ব্যাংক শাখা পরিচালনা ব্যাংকের জন্য ব্যয়বহুল ও বাণিজ্যিক দৃষ্টিকোণ থেকে কঠিন। ঠিক এই শূন্যস্থান পূরণ করেছে এমএফএস ও ক্ষুদ্রঋণ সংস্থাগুলো, যারা নমনীয় শর্তে সাধারণ মানুষের দোরগোড়ায় সেবা পৌঁছে দিচ্ছে।
ব্যাংকিং কাঠামোর ভেতরে রাষ্ট্রায়ত্ত বাণিজ্যিক ব্যাংক এবং বেসরকারি বাণিজ্যিক ব্যাংকের ভূমিকার মধ্যে স্পষ্ট পার্থক্য রয়েছে। সরকারি ব্যাংকগুলো প্রান্তিক জনগোষ্ঠীকে ব্যাংকিংয়ে আনার লক্ষ্যকে প্রাধান্য দেয়। ফলে গ্রাম ও মফস্বলে ১০ টাকার নো-ফ্রিল অ্যাকাউন্ট, সামাজিক সুরক্ষার ভাতা ও কৃষক অ্যাকাউন্ট পরিচালনায় সরকারি ব্যাংকের প্রাধান্য বজায় রয়েছে। ২০২০ সালের উপাত্তে দেখা যায়, মোট ১০ টাকার প্রান্তিক হিসাবের ৫৭ শতাংশই পরিচালিত হতো রাষ্ট্রায়ত্ত ব্যাংকগুলোর মাধ্যমে।
অন্যদিকে বেসরকারি বাণিজ্যিক ব্যাংকগুলো তাদের শাখা ও সেবাকে প্রধানত শহরকেন্দ্রিক বাণিজ্যিক খাত, করপোরেট ব্যবসা ও উচ্চ আয়ের জনগোষ্ঠীর দিকে চালিত করেছে। বেসরকারি ব্যাংকগুলোর হিসাব ও ঋণ বিতরণের ৭০ শতাংশের বেশি শহর এলাকায় কেন্দ্রীভূত। তবে এজেন্ট ব্যাংকিং ও প্রযুক্তিনির্ভর আউটলেটের মাধ্যমে তারা সম্প্রতি গ্রামীণ আমানত সংগ্রহ বাড়িয়েছে।
গ্রাম-শহরের সমতা বনাম নারীর অন্তর্ভুক্তি
আর্থিক সেবার বিস্তৃতিতে ভৌগোলিক ব্যবধান অনেকটাই কমে এসেছে, যা অত্যন্ত আশাব্যঞ্জক। ২০২৫ সালের প্রতিবেদনে দেখা যায়, শহরের মানুষের আর্থিক অন্তর্ভুক্তির হার ৬৬ দশমিক ৮ শতাংশ এবং গ্রামীণ অঞ্চলে এই হার ৬৩ দশমিক ৬ শতাংশ। অর্থাৎ শহর ও গ্রামের মধ্যকার অন্তর্ভুক্তির ব্যবধান কমে দাঁড়িয়েছে মাত্র ৩ দশমিক ২ শতাংশীয় পয়েন্টে। দেশজুড়ে বিস্তৃত মোবাইল নেটওয়ার্ক, ইন্টারনেট এবং এজেন্ট ব্যাংকিং আউটলেটের সুবাদেই গ্রামের মানুষ শহরের মতো আর্থিক সেবা পাচ্ছেন।
ভৌগোলিক বৈষম্য দূর হলেও লিঙ্গভিত্তিক বৈষম্য বা জেন্ডার গ্যাপ এখনও বড় চ্যালেঞ্জ। জরিপ অনুযায়ী, দেশে প্রাপ্তবয়স্ক পুরুষদের অন্তর্ভুক্তির হার সাড়ে ৬৯ শতাংশ হলেও নারীদের ক্ষেত্রে তা ৬০ দশমিক ৯ শতাংশ। লিঙ্গবৈষম্য নিরসনে মূল অবদান রাখছে এমএফএস ও ক্ষুদ্রঋণ খাত। এমএফএসে মোট হিসাবের ৪৩ শতাংশই নারীর। এমএফআই বা ক্ষুদ্রঋণ খাতে আমানত ও ঋণ উভয় ক্ষেত্রেই ৯১ শতাংশ গ্রাহক নারী। নারীদের অর্থনৈতিক ক্ষমতায়ন ও আত্মনির্ভরশীলতায় এই ক্ষেত্র দুটি বড় ভূমিকা রাখছে।
এজেন্ট ব্যাংকিং ও সিএমএসএমই অর্থায়নে নারী
প্রথাগত ব্যাংক শাখার বিকল্প হিসেবে এজেন্ট ব্যাংকিং আর্থিক খাতে বিপ্লব এনেছে। ২০২৫ সালের হিসাব অনুযায়ী, দেশে মোট এজেন্ট আউটলেটের সংখ্যা ২০ হাজার ৫০১টি, যার সাড়ে ৮৫ শতাংশই গ্রামীণ এলাকায়। এজেন্ট ব্যাংকিংয়ের মাধ্যমে মোট ২ কোটি ৫৮ লাখের বেশি হিসাব খোলা হয়েছে এবং সংগৃহীত আমানত দাঁড়িয়েছে প্রায় ৪৯ হাজার ৭২০ কোটি টাকা।
এজেন্ট ব্যাংকিংয়ে নারী ও পুরুষের অংশগ্রহণের ব্যবধান প্রায় নেই। দেশজুড়ে মোট এজেন্ট ব্যাংকিং হিসাবধারীদের ৫০ শতাংশই নারী (প্রায় ১ কোটি ২৮ লাখ হিসাব)। অনুরূপ সাফল্য এসেছে কুটির, ক্ষুদ্র, ছোট ও মাঝারি (সিএমএসএমই) উদ্যোগের অর্থায়নে। বাংলাদেশ ব্যাংকের নীতিগত বাধ্যবাধকতার ফলে ২০২৫ সালে সিএমএসএমই খাতে ঋণপ্রাপ্ত মোট নারী উদ্যোক্তার সংখ্যা দাঁড়িয়েছে ১ লাখ ৬১ হাজার ২১৩তে। কুটির শিল্প খাতের মোট ঋণগ্রহীতার ৬৯ শতাংশ এবং অনানুষ্ঠানিক (ইনফর্মাল) খাতের ৭২ শতাংশই নারী উদ্যোক্তা।
জনসংখ্যার চেয়ে বেশি এমএফএস হিসাব
ডিজিটাল অবকাঠামোর প্রসারের ফলে এমএফএস হিসাবের সংখ্যা জনসংখ্যার তুলনায় অনেকটাই বেড়েছে। ২০২৫ সালের ডিসেম্বরে এমএফএস হিসাবের সংখ্যা দাঁড়িয়েছে ২৫ কোটি ২ লাখ, যা দেশের মোট প্রাপ্তবয়স্ক জনসংখ্যার চেয়ে অন্তত ৭ কোটি বেশি। একজন ব্যবহারকারীর একাধিক হিসাব ও ব্যবসায়িক অ্যাকাউন্টের কারণে এই সংখ্যা বৃদ্ধি পেয়েছে। বছরে এমএফএস লেনদেনের পরিমাণ দাঁড়িয়েছে ২১ লাখ ৮৩ হাজার কোটি টাকায়, যা বছরে ২৫ দশমিক ৫৮ শতাংশ হারে বেড়েছে।
এর নেপথ্যে রয়েছে মোবাইল ও ইন্টারনেটের দ্রুত প্রসার। দেশে ৭৮ দশমিক ৪ শতাংশ প্রাপ্তবয়স্ক মানুষ মোবাইল ফোন ব্যবহার করেন এবং ৩০ শতাংশ মানুষ মোবাইল ইন্টারনেটে অভ্যস্ত। বাংলা কিউআর-এর মাধ্যমে ক্ষুদ্র ব্যবসায়ীরা সরাসরি পেমেন্ট গ্রহণ করছেন, যা ক্যাশলেস সমাজ গঠনের পথ তৈরির চেষ্টা শুরু হয়েছে।
এক দশকে বিবর্তন
আর্থিক অন্তর্ভুক্তির অগ্রযাত্রা বোঝার জন্য ২০১৫ সালের মার্চ, ২০২০ সালের ডিসেম্বর এবং ২০২৫ সালের সরকারি উপাত্তের তুলনা করে দেখা গেছে, ২০১৫ সালের মার্চে আর্থিক অন্তর্ভুক্তির মূল ভিত্তি ছিল ১০ টাকার নো-ফ্রিল অ্যাকাউন্ট। তখন এ ধরনের মোট হিসাব ছিল ১ কোটি ৬৪ লাখ ৭৫ হাজার, যার ৬৩ শতাংশই ছিল কৃষক অ্যাকাউন্ট এবং জমা ছিল ৩,৬৬৬ কোটি টাকা। তখন স্কুল ব্যাংকিং অ্যাকাউন্ট ছিল মাত্র ৮ লাখ ৮৬ হাজার, যাতে জমা ছিল ৮২৩ কোটি টাকা।
পাঁচ বছর পর ২০২০ সালের ডিসেম্বরে নো-ফ্রিল অ্যাকাউন্টের সংখ্যা বেড়ে দাঁড়ায় ২ কোটি ২৫ লাখে এবং জমা সঞ্চয় দাঁড়ায় ২,৩৪৩ কোটি টাকায়। এ সময় স্কুল ব্যাংকিং অ্যাকাউন্ট বেড়ে ২৬ লাখ ৯০ হাজারে উন্নীত হয় এবং সঞ্চয় পৌঁছায় ১,৯৫১ কোটি টাকায়। করোনা মহামারিতে সরকারি ভাতা ডিজিটাল মাধ্যমে বিতরণের ফলে এমএফএস ও নো-ফ্রিল অ্যাকাউন্টের ব্যবহার ত্বরান্বিত হয়। ২০২৫ সালের ডিসেম্বরে এসে সেই চিত্র পূর্ণতা পেয়েছে। বর্তমানে নো-ফ্রিল অ্যাকাউন্টের সংখ্যা ৩ কোটি ৪ লাখ অতিক্রম করেছে এবং জমা দাঁড়িয়েছে ৯,২৮৫ কোটি টাকায়। স্কুল ব্যাংকিং অ্যাকাউন্ট বেড়ে ৪৭ লাখ ৫৫ হাজার হয়েছে এবং জমা দাঁড়িয়েছে ১,৯৯৫ কোটি টাকায়। ২০১৫ সালে যেখানে আর্থিক অন্তর্ভুক্তি ছিল কেবল প্রাথমিক অ্যাকাউন্ট খোলায় সীমাবদ্ধ; ২০২৫ সালে তা দৈনন্দিন ডিজিটাল জীবনধারায় পরিণত হয়েছে। পাশাপাশি মোট মেয়াদি ঋণের ১৩.৭৭ শতাংশ এখন দেওয়া হচ্ছে সবুজ বা টেকসই উন্নয়ন প্রকল্পে।
- বিষয় :
- আর্থিক সুবিধা